
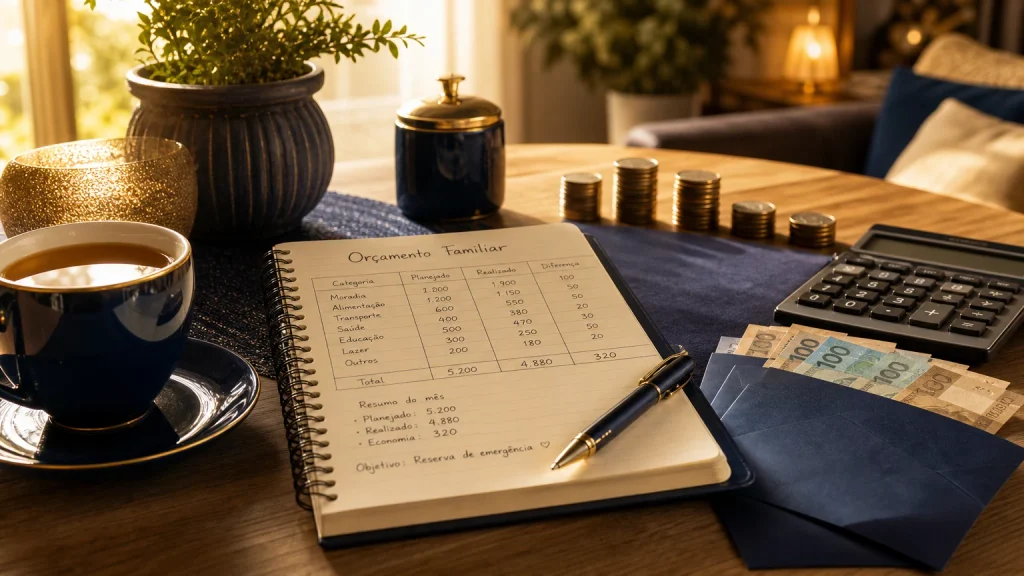
Você já teve aquela sensação incômoda de olhar para a conta bancária no meio do mês e se perguntar para onde foi todo o dinheiro que acabou de receber? Essa experiência gera angústia, noites mal dormidas e um desgaste imenso na convivência familiar.
Muitas vezes trabalhamos com dedicação diária, recebemos o fruto desse esforço e, em questão de poucos dias, vemo-nos diante de boletos que não param de chegar, enquanto o saldo restante mal dá para as despesas básicas do cotidiano.
Se você se identifica com esse cenário, saiba que não precisa continuar refém desse ciclo exaustivo. Este guia prático de finanças pessoais foi preparado para mostrar que existe uma saída real, clara e perfeitamente aplicável à sua vida diária.
Não estamos falando de fórmulas milagrosas de enriquecimento instantâneo, mas de um processo seguro de aprendizado em que você assume as rédeas dos seus recursos por meio do alinhamento entre boas práticas e verdades espirituais duradouras.
Ao unir organização prática, ferramentas de controle financeiro e princípios milenares das Escrituras Sagradas, você descobrirá como conduzir suas finanças pessoais com clareza, serenidade e propósito. Prepare o seu coração e a sua mente para dar os primeiros passos rumo a uma vida de paz, dignidade e verdadeira mordomia cristã.
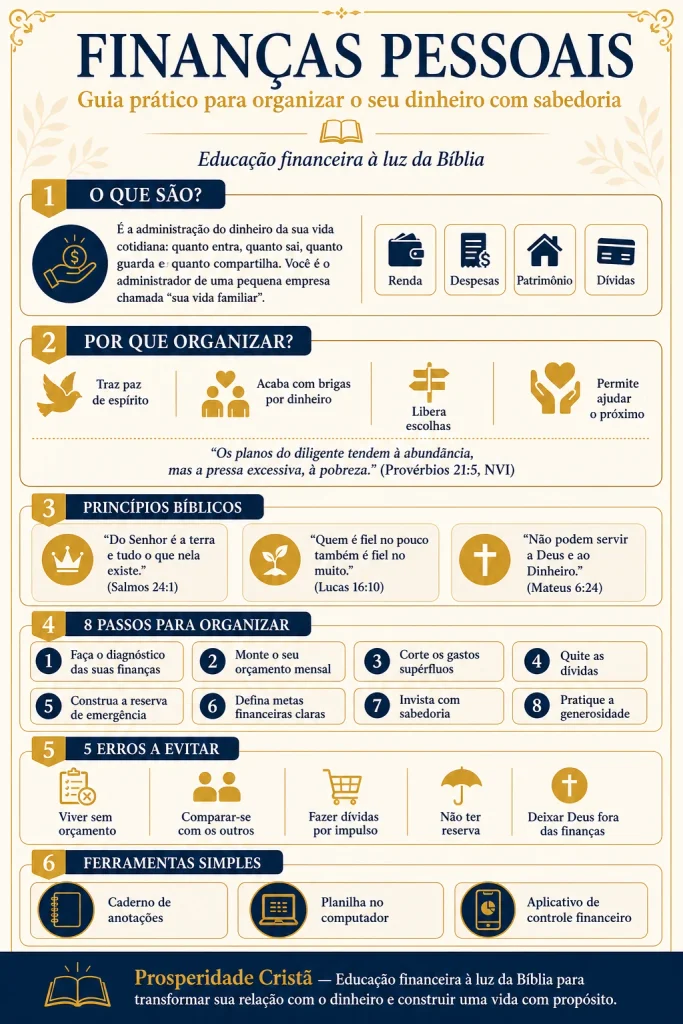
1. O que são finanças pessoais?
Em termos diretos e acessíveis, cuidar das finanças pessoais nada mais é do que administrar todo o dinheiro que passa pelas suas mãos no dia a dia. Isso engloba o que você ganha com o seu trabalho, o que você gasta com a sua manutenção, o que consegue poupar para o futuro e aquilo que você decide compartilhar com generosidade.
Trata-se de uma habilidade prática de gerência da própria rotina, sem a necessidade de jargões técnicos indecifráveis.
Pense nas suas finanças pessoais com uma analogia muito simples: você é o administrador de uma pequena empresa chamada “sua vida familiar”. Como gestor responsável dessa iniciativa, é sua atribuição saber exatamente quais valores entram no caixa, quais contas precisam ser quitadas e onde os recursos excedentes devem ser guardados para garantir o sustento da organização nos meses seguintes. Quando o administrador abandona os registros, a empresa inevitavelmente entra em colapso.
Para compreender a estrutura básica dessa administração doméstica, basta diferenciar quatro conceitos fundamentais:
Renda: todo o montante financeiro líquido que ingressa regularmente no seu orçamento, seja proveniente de salários, prestações de serviços ou atividades autônomas.
Despesas: todos os desembolsos necessários para manter a sua sobrevivência e o seu padrão de vida, indo desde a moradia e alimentação até compras de lazer.
Patrimônio: o conjunto de bens, reservas e investimentos que você consegue acumular e consolidar ao longo dos anos para proporcionar estabilidade e legado.
Dívidas: os compromissos financeiros futuros assumidos para antecipar compras ou cobrir faltas transitórias de caixa, os quais demandam o pagamento de juros.
Você não precisa ser economista, contador ou especialista de mercado para começar a gerir suas finanças pessoais com excelência. O que transforma uma realidade financeira não é a complexidade das fórmulas matemáticas, mas sim a disposição de olhar para os números reais com honestidade, humildade e disciplina contínua.
2. Por que organizar as finanças pessoais é tão importante?
Quando decidimos organizar as finanças com método e seriedade, colhemos benefícios imediatos que ultrapassam a esfera puramente monetária. A tranquilidade mental é o primeiro deles.
Saber que as contas essenciais estão asseguradas e que não haverá surpresas desagradáveis com cobranças inesperadas remove um peso enorme sobre os ombros, permitindo que você durma em paz e recupere o ânimo para trabalhar e conviver com a família.
Além disso, a harmonia no lar depende diretamente do equilíbrio nas finanças pessoais. As discussões conjugais motivadas por dinheiro costumam figurar entre as principais causas de desgaste nos lares.
Quando o casal e os filhos compreendem o orçamento e remam na mesma direção, o ambiente doméstico deixa de ser um campo de batalhas e torna-se um porto seguro de cooperação mútua e apoio fraterno.
A maturidade no controle financeiro gera ainda liberdade de escolha e capacidade ativa de abençoar o próximo. Quem vive atolado no aperto orçamentário mal consegue suprir as próprias necessidades, enquanto a pessoa que organiza suas finanças pessoais constrói margens que possibilitam estender a mão aos necessitados, apoiar a obra de Deus e planejar realizações familiares com integridade.
“Os planos do diligente tendem à abundância, mas a pressa excessiva, à pobreza.” (Provérbios 21:5, NVI)
O texto bíblico salienta que a abundância decorre de um trabalho constante, minucioso e planejado. Por outro lado, a precipitação, a impulsividade consumista e a negligência com o orçamento conduzem infalivelmente à escassez.
Organizar as finanças é, em essência, a aplicação direta da diligência elogiada pelas Escrituras.
3. Finanças pessoais à luz da Bíblia
A cosmovisão cristã sobre o dinheiro repousa sobre um pilar inegociável: a mordomia. Ao contrário do pensamento secular, que considera o indivíduo como senhor soberano e exclusivo de tudo o que conquista, a Bíblia ensina que Deus é o Criador e proprietário legítimo de todas as coisas visíveis e invisíveis.
Nós somos apenas mordomos ou administradores encarregados temporariamente de zelar por aquilo que pertence ao Senhor.
“Do Senhor é a terra e tudo o que nela existe, o mundo e os que nele habitam.” (Salmos 24:1, NVI)
Quando acolhemos essa verdade no íntimo da alma, todo o sentido das nossas finanças pessoais se transforma. Deixamos de enxergar a remuneração mensal como um troféu de exaltação própria e passamos a compreendê-la como uma delegação sagrada. Nossa postura em relação ao orçamento deixa de ser gananciosa e torna-se marcada pelo respeito e pela responsabilidade de quem prestará contas ao legítimo Dono.
“Honre o Senhor com todos os seus recursos e com os primeiros frutos de todas as suas plantações.” (Provérbios 3:9-10, NVI)
A adoração a Deus abrange os recursos materiais. Colocar o Senhor em primeiro plano mediante a devolução das primícias estabelece a ordem correta das prioridades no coração. Não se trata de uma barganha comercial com o Céu, mas sim de uma demonstração sincera de reverência e dependência da providência divina.
“Quem é fiel no pouco também é fiel no muito, e quem é desonesto no pouco também é desonesto no muito.” (Lucas 16:10, NVI)
Jesus deixou claro que a fidelidade começa no detalhe. Administrar com retidão o salário modesto de hoje qualifica você para gerir patrimônios maiores no futuro. Se permitimos negligência no pouco, a chegada de mais recursos apenas ampliará os problemas de descontrole existentes.
“Ninguém pode servir a dois senhores; pois odiará um e amará o outro, ou se dedicará a um e desprezará o outro. Vocês não podem servir a Deus e ao Dinheiro.” (Mateus 6:24, NVI)
O dinheiro serve como excelente escravo, mas torna-se um mestre tirânico quando ocupa o trono do coração. A verdadeira prosperidade bíblica não tem qualquer relação com o acúmulo desordenado ou a exibição de bens perecíveis. Prosperar com Cristo significa desfrutar de paz, manter relacionamentos sadios, cumprir vocações e gerir bens materiais com total liberdade espiritual.
4. Guia prático: 8 passos para organizar as suas finanças pessoais
Para sair da inércia e experimentar a transformação integral da sua rotina material, é fundamental adotar um roteiro objetivo e estruturado. A seguir, apresentamos um itinerário com oito passos práticos para você aplicar no manejo das suas finanças pessoais a partir de hoje.
4.1 Passo 1: Faça o diagnóstico das suas finanças pessoais
O primeiro passo consiste em descobrir a sua real situação de caixa. Durante trinta dias seguidos, registre absolutamente todos os valores que entram e saem da sua conta bancária e da sua carteira, anotando desde contas de luz e aluguel até as menores compras casuais de padaria.
O extrato bancário detalhado funciona exatamente como o raio-X da sua vida financeira: ele revela a realidade interna sem disfarces ou ilusões.
Esse diagnóstico é vital para identificar os gastos invisíveis. Pequenas quantias diárias sem acompanhamento atuam como pequenos furos no fundo de um saco de moedas: individualmente parecem insignificantes, mas ao longo do mês esvaziam todo o seu patrimônio. Ao registrar cada movimentação, você fecha essas brechas e passa a ter o domínio visual do seu fluxo de recursos.
4.2 Passo 2: Monte o seu orçamento mensal
Após mapear os desembolsos, é hora de elaborar o planejamento financeiro periódico. O orçamento funciona como dividir o prato da refeição em porções saudáveis e balanceadas: você não coloca apenas um alimento em excesso, mas distribui os nutrientes adequadamente para manter a saúde do corpo.
Separe sua renda líquida em cinco categorias claras: despesas essenciais de moradia e sustento, quitação de passivos orçamentários, formação de reserva de segurança, verba moderada para lazer e, principalmente, as contribuições destinadas à adoração e generosidade.
Ao reservar as primícias para honrar a Deus logo no início do mês, você protege o seu coração da avareza e define um rumo lúcido para todo o restante dos valores.
4.3 Passo 3: Corte os gastos supérfluos
Com o orçamento estruturado, você conseguirá enxergar com extrema clareza onde estão ocorrendo os desperdícios. Desenvolva a capacidade madura de distinguir uma real necessidade de um mero desejo momentâneo. Comprar por carência emocional ou pressão social é o combustível que costuma alimentar o desequilíbrio das finanças pessoais.
Adote hábitos inteligentes de contenção: aplique a regra de aguardar 24 horas antes de fechar qualquer aquisição não essencial, vá ao supermercado munido de uma lista estrita de compras e cancele imediatamente assinaturas de aplicativos e serviços que caíram no esquecimento. Cortar excessos não significa viver em privação amarga, mas escolher preservar recursos para aquilo que é verdadeiramente relevante.
4.4 Passo 4: Quite as dívidas
A dependência constante do crédito rotativo e dos juros bancários atua na vida de um homem ou de uma mulher como uma corrente pesada que prende os pés e impede qualquer avanço no caminho. Estar endividado drena as energias psicológicas, rouba a tranquilidade da família e paralisa o desenvolvimento profissional.
“O rico domina sobre o pobre; quem toma emprestado é escravo de quem empresta.” (Provérbios 22:7, NVI)
Para romper essas amarras, liste detalhadamente todos os débitos, com os respectivos saldos devedores e taxas de juros cobradas. Interrompa de imediato o acréscimo de novas pendências com cartões de crédito.
Em seguida, busque renegociações formais com os credores para obter abatimentos substanciais e aplique o método da bola de neve (liquidando primeiramente as dívidas menores para obter vitórias psicológicas rápidas) ou dê prioridade aos contratos com juros mais agressivos.
4.5 Passo 5: Construa a sua reserva de emergência
Imprevistos fazem parte da existência terrena: o carro pode quebrar, um tratamento médico imprevisto pode ser necessário ou uma rescisão de trabalho pode ocorrer sem aviso prévio. A reserva de emergência atua exatamente como um colchão macio que amortece a queda inesperada, evitando que o indivíduo quebre os ossos ao cair no chão duro da adversidade.
“O prudente percebe o perigo e busca refúgio; o inexperiente segue adiante e sofre as consequências.” (Provérbios 22:3, NVI)
O montante ideal a ser acumulado equivale ao valor de 3 a 6 meses de despesas básicas de manutenção familiar, alocado em aplicações de alta liquidez e baixo risco. Se o valor parece inalcançável hoje, comece guardando quantias pequenas a cada mês. O segredo primordial reside na constância e no compromisso inegociável de manter esse fundo intocado para eventualidades reais.
4.6 Passo 6: Defina metas financeiras claras
Cuidar do dinheiro sem objetivos claros torna a jornada desgastante e vazia. A mente humana precisa de alvos compreensíveis para suportar o sacrifício de curto prazo em prol da colheita no longo prazo. Estabeleça metas distribuídas em três horizontes: curto prazo (quitar cartões de crédito e montar a reserva de emergência em até um ano), médio prazo (adquirir um automóvel ou realizar um curso de capacitação em até cinco anos) e longo prazo (adquirir a moradia da família ou estruturar a aposentadoria).
Escreva essas metas em um caderno, estabeleça valores tangíveis, determine datas limites e revise a evolução regularmente. Lembre-se de que a colheita exige o respeito ao tempo biológico do plantio. Como advertiu o apóstolo Paulo aos gálatas:
“E não nos cansemos de fazer o bem, pois no tempo próprio colheremos, se não desanimarmos.” (Gálatas 6:9, NVI)
4.7 Passo 7: Invista com sabedoria
Após sanar todas as dívidas caras e consolidar a reserva de emergência, torna-se essencial colocar o excedente para trabalhar a favor da sua família. A multiplicação lúcida de bens é encorajada nas Escrituras por meio do trabalho diligente e do cultivo paciente. Jamais invista em modalidades financeiras que você não consiga compreender com total transparência e recuse categoricamente promessas sedutoras de lucros fabulosos em prazos curtos.
“Reparta o que você tem com sete, até mesmo com oito, pois você não sabe que desgraça poderá cair sobre a terra.” (Eclesiastes 11:2, NVI)
A recomendação do sábio Salomão retrata com perfeição o princípio moderno da diversificação de ativos: nunca coloque todos os ovos na mesma cesta. Distribua suas aplicações entre alternativas de renda fixa segura e títulos públicos, buscando solidez para proteger os recursos contra a desvalorização inflacionária.
4.8 Passo 8: Pratique a generosidade
A verdadeira educação financeira cristã não culmina no acúmulo de patrimônio, mas no alargamento da capacidade de abençoar vidas. A generosidade constitui um potente antídoto contra o veneno do egoísmo e da autossuficiência. Ao destinar parcelas voluntárias para acudir necessitados e sustentar causas missionárias, rompemos a idolatria às riquezas.
“Cada um dê conforme determinou em seu coração, não com pesar ou por obrigação, pois Deus ama quem dá com alegria.” (2 Coríntios 9:7, NVI)
A prática da doação com coração voluntário e alegre traz liberdade interior. O dinheiro passa a ser reconhecido como instrumento transitório de serviço e amor, transformando as suas finanças pessoais em uma fonte contínua de testemunho da bondade do Pai celestial.
5. Cinco erros que sabotam as suas finanças pessoais
Muitos cristãos sinceros enfrentam tribulações orçamentárias severas não por ausência de oração, mas por negligenciar princípios comezinhos de prudência. Abaixo, pontuamos cinco tropeços que destroem o equilíbrio material de inúmeras famílias:
Viver sem orçamento planejado: tentar guiar a rotina financeira sem registros equivale a dirigir um veículo veloz em uma estrada perigosa de olhos vendados; o desastre é uma certeza matemática.
Comparar-se com os outros: tentar sustentar um estilo de vida de ostentação para impressionar conhecidos ou vizinhos destrói o patrimônio. Lembre-se do aviso bíblico: “Alguns fingem ser ricos, mas nada têm; outros fingem ser pobres, mas têm muitas riquezas” (Provérbios 13:7, NVI). O contentamento com o prato servido à mesa é riqueza imbatível.
Fazer dívidas por impulsividade: adquirir bens parcelados movido pela empolgação momentânea gera compromissos duradouros que aprisionam o salário dos meses seguintes.
Não constituir reserva de emergência: ignorar a possibilidade de adversidades cotidianas deixa a família exposta a recorrer a agiotas ou ao cheque especial diante de qualquer febre ou quebra de veículo.
Deixar Deus fora das finanças: agir como se o dinheiro fosse um assunto estritamente profano, orando pelos enfermos, mas ignorando a integridade e os mandamentos de Deus na hora de assinar cheques e fechar negócios.
6. Ferramentas simples para cuidar das suas finanças pessoais
Para garantir que o seu controle financeiro permaneça vivo no dia a dia, você não necessita de softwares complexos que demandam semanas de treinamento. A melhor ferramenta do mundo é exclusivamente aquela que você consegue utilizar com facilidade e regularidade.
Você pode perfeitamente optar por um caderno pautado de anotações, no qual registra manualmente as contas do mês; por uma planilha eletrônica organizada em colunas básicas no computador de casa; ou por um aplicativo moderno de gestão instalado no telefone celular. O instrumento escolhido é irrelevante perto da decisão moral de manter os lançamentos em dia. Reserve apenas dez minutos a cada semana para sentar, lançar os números e conversar em paz com a família sobre o andamento dos projetos.
7. Perguntas frequentes (FAQ)
7.1 Por onde começo se estou muito endividado?
Comece suspendendo imediatamente o uso de novas linhas de crédito e cartões. Em seguida, anote em uma folha todos os valores devidos, os juros contratuais e os nomes dos credores. Corte todos os gastos supérfluos da rotina e entre em contato direto com as instituições para formalizar propostas de renegociação com parcelas que caibam rigorosamente no seu orçamento real.
7.2 Preciso ganhar muito dinheiro para organizar as finanças?
De forma alguma. Conforme ensinou Jesus em Lucas 16:10, a fidelidade é construída nas pequenas atribuições do cotidiano. Quem não desenvolve a disciplina para gerir um salário mínimo com sabedoria, certamente afundará em dívidas gigantescas quando passar a receber remunerações expressivas.
7.3 Quanto devo guardar por mês na reserva?
Inicie poupando o valor que for possível dentro das suas condições presentes, mesmo que sejam vinte, cinquenta ou cem reais por mês. O ponto determinante inicial não é o montante acumulado, mas a construção do hábito psicológico de reter uma fração antes de consumir tudo o que entra no caixa.
7.4 Vale mais a pena usar aplicativo de celular ou planilha?
Escolha o meio que melhor se adapte à sua rotina pessoal. Se você possui facilidade com computadores, as planilhas oferecem total flexibilidade; se prefere praticidade instantânea, os aplicativos de celular registram tudo no instante da compra; se prefere o papel, um caderno cumpre o papel com perfeição. O fator determinante é a constância dos registros.
7.5 Qual a relação entre fé e finanças pessoais?
A relação é profunda e indissociável. A maneira como gerenciamos o dinheiro revela os tesouros reais do nosso coração. Exercer a mordomia cristã significa reconhecer a soberania do Senhor sobre a matéria, honrando-O com atitudes transparentes, honestidade de caráter e generosidade com os semelhantes.
8. Conclusão: comece hoje a organizar as suas finanças pessoais
Transformar o panorama das suas finanças pessoais não é um evento isolado que acontece da noite para o dia, mas uma jornada construída com paciência, oração e passos pequenos dados diariamente. Não importa se você se encontra endividado, desorganizado ou se nunca estruturou um orçamento na vida: o dia da virada é exatamente o momento presente.
Tome a decisão firme de abrir as contas agora mesmo, fazer o raio-X dos seus gastos, delimitar o orçamento com sobriedade e colocar o Senhor Deus no ápice das suas deliberações. Não confie apenas na própria força humana; busque a ajuda do Alto para aprender a administrar cada centavo com virtude.
“Se algum de vocês tem falta de sabedoria, peça-a a Deus, que a todos dá livremente, de boa vontade; e lhe será concedida.” (Tiago 1:5, NVI)
Deixe o seu comentário abaixo relatando qual foi o maior aprendizado deste guia e como você iniciará a reorganização da sua vida material.
Aproveite para aprofundar os seus estudos conferindo os nossos artigos sobre versículos sobre dízimo, versículos sobre oferta, gerenciamento financeiro e princípios bíblicos de educação financeira aqui no blog.
Deixe um comentário