
Educação financeira: o que é e como começar (guia completo)
Você já chegou ao final do mês olhando para a sua conta bancária e se perguntando para onde foi todo o dinheiro que recebeu com tanto suor? Essa cena é muito comum no cotidiano de milhões de famílias.
O salário cai na conta, as contas chegam em ritmo acelerado e, em poucos dias, sobra apenas a preocupação com os boletos que ainda faltam vencer. Viver nessa corda bamba tira o sono, rouba a paz e parece um ciclo interminável.
A boa notícia é que você não precisa continuar vivendo sob essa pressão constante. A chave para quebrar esse ciclo desgastante é a educação financeira. Ao contrário do que muitos pensam, ter controle sobre o próprio dinheiro não é um dom exclusivo de especialistas em contabilidade ou investidores experientes. Trata-se, na verdade, de um aprendizado prático, acessível e profundamente alinhado à sabedoria divina.
Neste guia completo, você vai entender exatamente o que é a educação financeira e descobrir como dar os primeiros passos rumo à tranquilidade. Vamos demonstrar como organizar as finanças de maneira descomplicada, utilizando hábitos diários comprovados e os princípios eternos da Bíblia Sagrada para construir uma caminhada de estabilidade, paz de espírito e propósito verdadeiro.
O que é educação financeira?
De forma muito simples, a educação financeira é o conjunto de conhecimentos, habilidades e hábitos práticos que ensinam você a ganhar, gastar, poupar, investir e doar seus recursos com discernimento e responsabilidade. Não se trata apenas de fazer contas de matemática ou preencher gráficos difíceis, mas sim de aprender a tomar decisões conscientes todos os dias diante das opções que o dinheiro apresenta.
Para entender melhor esse conceito, pense na seguinte analogia: ter educação financeira é exatamente como aprender a dirigir. Não basta comprar o carro ou abastecer o tanque com combustível de qualidade se você não souber segurar o volante, respeitar a sinalização da estrada, pisar no freio no instante certo e escolher o melhor caminho.
O carro representa a sua renda, enquanto a sua capacidade de pilotar representa o conhecimento financeiro. Sem esse saber prático, qualquer veículo potente acaba sofrendo colisões graves no trajeto.
Outro ponto crucial ensinado pela verdadeira educação financeira é a separação nítida entre renda e patrimônio. A sua renda é o montante que entra na sua conta no final do mês, fruto exclusivo do seu trabalho. Já o seu patrimônio é a porção que efetivamente permanece com você ao longo dos anos, crescendo de maneira sustentável.
Ganhar um bom salário não significa ser próspero se todos os recursos escorrem pelo ralo sem construir estabilidade para o futuro da sua família.
Por essa razão, este aprendizado não oferece atalhos para enriquecer da noite para o dia nem promete mágicas fáceis. O objetivo central consiste em transformar a sua mentalidade, substituindo a pressa e a impulsividade pela clareza de objetivos e pela consistência de hábitos que sustentam uma vida digna.
Por que a educação financeira é tão importante?
Quando observamos o comportamento da nossa sociedade, fica evidente que a maior parte dos problemas familiares surge da falta de preparo para administrar os recursos materiais. Um número expressivo de lares vive no vermelho, preso a juros extorsivos de cartões de crédito e cheques especiais, sem qualquer reserva guardada para lidar com despesas hospitalares ou imprevistos simples do lar.
A ausência de educação financeira gera um estado contínuo de aflição mental. Pessoas financeiramente desorientadas enfrentam conflitos no casamento, perdem o foco produtivo em suas profissões e vivem sufocadas por um medo silencioso do dia de amanhã. Por outro lado, quando você decide buscar instrução e disciplina para administrar seus ganhos, os benefícios florescem de imediato: a harmonia retorna à mesa, o sono se torna reparador e nasce a liberdade para traçar projetos com serenidade.
Além da paz interior, o domínio financeiro permite que você estenda a mão para socorrer quem passa por privações. Quando o orçamento está em colapso, mal conseguimos arcar com nossas próprias necessidades básicas; entretanto, quando o equilíbrio é restaurado, a generosidade se torna uma prática viva e gratificante.
O livro de Provérbios resume essa realidade com clareza admirável:
“Os planos do diligente tendem à abundância, mas a pressa excessiva, à pobreza.” (Provérbios 21:5, NVI)
Esse ensinamento bíblico destaca que a verdadeira fartura provém de um planejamento metódico e perseverante. A ansiedade desmedida gera armadilhas de consumo rápido e dívidas sufocantes, ao passo que a diligência diária abre portas seguras para uma estabilidade genuína.
Educação financeira à luz da Bíblia
Ao contrário do que muitos pensam, o dinheiro não é um tema estranho às Sagradas Escrituras. A Bíblia contém centenas de orientações práticas e espirituais a respeito de posses, bens materiais, honra aos compromissos e generosidade.
O alicerce central da educação financeira cristã é o princípio da mordomia, segundo o qual nós não somos os proprietários supremos de absolutamente nada neste mundo, mas sim administradores confiáveis do Criador.
O salmista Davi expressou essa soberania com palavras marcantes ao proclamar a grandeza de Deus:
“Do Senhor é a terra e tudo o que nela existe, o mundo e os que nele habitam.” (Salmos 24:1, NVI)
Quando reconhecemos que cada centavo recebido pertence ao Senhor, o nosso egoísmo perde a força. Deixamos de considerar o salário como um troféu conquistado puramente pela nossa força e passamos a considerá-lo uma semente confiada às nossas mãos com propósitos nobres.
A partir dessa postura humilde, estabelecemos as primícias em nossa rotina, reconhecendo a fidelidade de Deus em primeiro lugar:
“Honre o Senhor com todos os seus recursos e com os primeiros frutos de todas as suas plantações; os seus celeiros ficarão plenamente cheios, e os seus barris transbordarão de vinho.” (Provérbios 3:9-10, NVI)
Essa consagração inicial não funciona como um contrato de comércio com o Céu, mas sim como uma declaração de confiança e prioridade espiritual. Jesus Cristo reforçou a seriedade dessa administração cotidiana com a seguinte advertência:
“Quem é fiel no pouco também é fiel no muito; e quem é desonesto no pouco também é desonesto no muito.” (Lucas 16:10, NVI)
Se não conseguirmos cuidar com sabedoria do pouco que temos hoje, dificilmente estaremos aptos a gerir quantias vultosas com serenidade. Mais adiante, no Evangelho de Mateus, o Mestre traçou uma fronteira indispensável para proteger nosso coração:
“Ninguém pode servir a dois senhores; porque ou há de odiar um e amar o outro, ou se dedicará a um e desprezará o outro. Vocês não podem servir a Deus e ao Dinheiro.” (Mateus 6:24, NVI)
O dinheiro atua como um excelente servo para realizar coisas boas, porém converte-se em um tirano cruel quando assume o controle do coração humano. Na perspectiva do Reino de Deus, a prosperidade autêntica jamais é definida pelo acúmulo desmedido de coisas materiais, mas sim pela abundância de equilíbrio moral, contentamento no espírito, relações humanas saudáveis e plena obediência à vontade do Pai.
Como começar na educação financeira: passo a passo
Dar os primeiros passos na educação financeira não demanda procedimentos misteriosos ou softwares inacessíveis. O segredo primordial reside na repetição metódica de hábitos corretos, transformando pequenas condutas diárias em uma estrutura sólida de serenidade e crescimento patrimonial. Acompanhe a seguir um roteiro prático para guiar a sua caminhada.
Passo 1: Conheça a sua realidade financeira
Você não consegue traçar uma rota segura no mapa rodoviário se não souber com absoluta clareza de qual cidade está partindo. Da mesma forma, o ponto de largada nas suas finanças pessoais exige um choque de realidade lúcido: registre cada centavo que entra e cada centavo que sai do seu bolso ao longo de trinta dias consecutivos.
Esse extrato completo atua exatamente como um raio-X da sua vida financeira. Muitas pessoas deixam de registrar pequenos cafezinhos, lanches rápidos, corridas por aplicativo e taxas bancárias desnecessárias, sem notar que esses vazamentos contínuos somam quantias impressionantes ao final de um mês inteiro.
Utilize a ferramenta com a qual você tem maior afinidade, seja um caderno com anotações manuais, uma planilha eletrônica simples no computador ou um aplicativo de celular. O aspecto determinante não é o suporte físico escolhido, mas sim a sua sinceridade e constância ao anotar a verdade dos seus números.
Passo 2: Monte um orçamento simples
Depois de mapear todos os dados, chega a hora de aprender como organizar as finanças por meio de um orçamento doméstico equilibrado. Imagine que o seu orçamento mensal é como dividir o prato da refeição em porções balanceadas: você precisa de carboidratos, proteínas e saladas nas medidas exatas para manter o corpo nutrido, sem faltas ou excessos que prejudiquem a saúde física.
Na prática diária da educação financeira, divida a sua renda líquida em fatias compreensíveis: despesas essenciais (moradia, luz, água e alimentação nutritiva), compromissos com dívidas antigas, reserva para o futuro, momentos sadios de lazer e valores reservados à obra de Deus e ajuda humanitária.
Ao colocar o dízimo e as ofertas como prioridade nos seus cálculos, você reafirma perante o mundo que a sua confiança está depositada na fidelidade do Criador e não na sua própria força de trabalho.
Passo 3: Corte gastos supérfluos
Com o orçamento estruturado, a próxima atitude consiste em eliminar as gorduras que drenam sua capacidade de poupar. É necessário exercitar diariamente a capacidade de distinguir necessidade básica de desejo impulsivo. Alimento e teto são necessidades incontornáveis; roupas de marcas extravagantes e aparelhos eletrônicos comprados por vaidade são apenas desejos passageiros.
As compras realizadas no calor da emoção funcionam exatamente como pequenos furos no fundo de um saco de moedas: individualmente parecem inofensivos, mas com o passar do tempo esvaziam todas as reservas sem que você note.
Para proteger seu bolso, aplique três regras práticas: vá ao supermercado estritamente com uma lista de compras definida, adote a regra das 24 horas (esperando um dia inteiro antes de efetuar compras que não estavam previstas no plano) e cancele serviços de streaming e assinaturas digitais que você não utiliza regularmente.
Passo 4: Quite as dívidas
As dívidas acumuladas funcionam como uma corrente pesada atada aos pés do caminhante, impedindo que ele avance com agilidade e fazendo com que cada passo demande um desgaste exaustivo. O texto de Provérbios aborda essa condição de aprisionamento de forma inquestionável:
“O rico domina sobre o pobre; quem toma emprestado é escravo de quem empresta.” (Provérbios 22:7, NVI)
Para quebrar esse cativeiro, monte uma lista minuciosa contendo todos os débitos em aberto, registrando as taxas de juros, o valor nominal e os credores. Procure as instituições financeiras com postura firme para renegociar descontos no pagamento à vista ou alongamento de prazos sem taxas abusivas.
Você pode utilizar a estratégia da bola de neve (liquidando primeiramente as dívidas de menor valor nominal para obter ânimo psicológico imediato) ou priorizar a quitação dos contratos com as taxas percentuais de juros mais elevadas. O elemento inegociável é cessar imediatamente a tomada de novos empréstimos.
Passo 5: Construa uma reserva de emergência
A reserva financeira de emergência atua como um colchão macio posicionado sob os nossos pés para amortecer o impacto de eventuais quedas. Na vida real, pneus furam, aparelhos essenciais do lar estragam, enfermidades repentinas exigem remédios fora do planejado e crises profissionais temporárias podem bater à porta de qualquer trabalhador honesto.
A meta recomendada por especialistas consiste em guardar o correspondente a um período de três a seis meses do seu custo de sobrevivência essencial em aplicações de baixíssimo risco e alta liquidez, como o Tesouro Selic ou contas remuneradas com garantia integral.
Se a quantia total parecer inalcançável no início, comece com valores modestos — guardando cinquenta ou cem reais todos os meses. A constância de poupar uma porção mensal consolidará uma fortaleza psicológica e material de imenso valor para os dias de adversidade.
Passo 6: Defina metas financeiras
A jornada do aprendizado prático ganha energia e sentido quando você estabelece destinos nítidos a serem alcançados. Sem um alvo claro, economizar dinheiro transforma-se em um sacrifício vazio e sem encanto.
Organize os seus objetivos em três horizontes temporais: curto prazo (até um ano, como quitar uma pendência bancária), médio prazo (de um a cinco anos, como fazer uma reforma necessária no imóvel) e longo prazo (acima de cinco anos, como a consolidação da aposentadoria ou apoio aos estudos dos filhos).
Escreva cada um desses propósitos em um papel visível, estabeleça prazos calendários para cumprimento e determine a quantia mensal a ser poupada para cada um deles. O cultivo de metas financeiras é exatamente como semear uma semente de boa linhagem no solo: você ara a terra, irriga com zelo diário e aguarda com paciência o tempo da colheita, sabendo que as leis da perseverança são infalíveis, conforme nos ensina o apóstolo Paulo:
“E não nos cansemos de fazer o bem, pois no tempo próprio colheremos, se não desanimarmos.” (Gálatas 6:9, NVI)
Passo 7: Invista com sabedoria
Uma vez que as dívidas tenham sido superadas e o seu colchão de segurança esteja montado, o próximo degrau na educação financeira é aprender a colocar o dinheiro para trabalhar por você de maneira honesta e produtiva. Investir com integridade não tem qualquer relação com apostas virtuais, jogos de azar ou promessas mirabolantes de rentabilidade sem esforço.
Antes de alocar seus recursos em qualquer produto financeiro, dedique tempo para estudar os seus mecanismos operacionais. Distribua os valores entre diferentes modalidades seguras, respeitando o princípio da prudência que as Escrituras registram no livro de Eclesiastes há séculos:
“Reparta o que você tem com sete, até mesmo com oito, pois você não sabe que desgraça poderá cair sobre a terra.” (Eclesiastes 11:2, NVI)
A diversificação inteligente de investimentos amortece riscos sistêmicos, protege o poder de compra da sua família contra os efeitos corrosivos da inflação e assegura uma caminhada financeira saudável e serena.
Passo 8: Pratique a generosidade
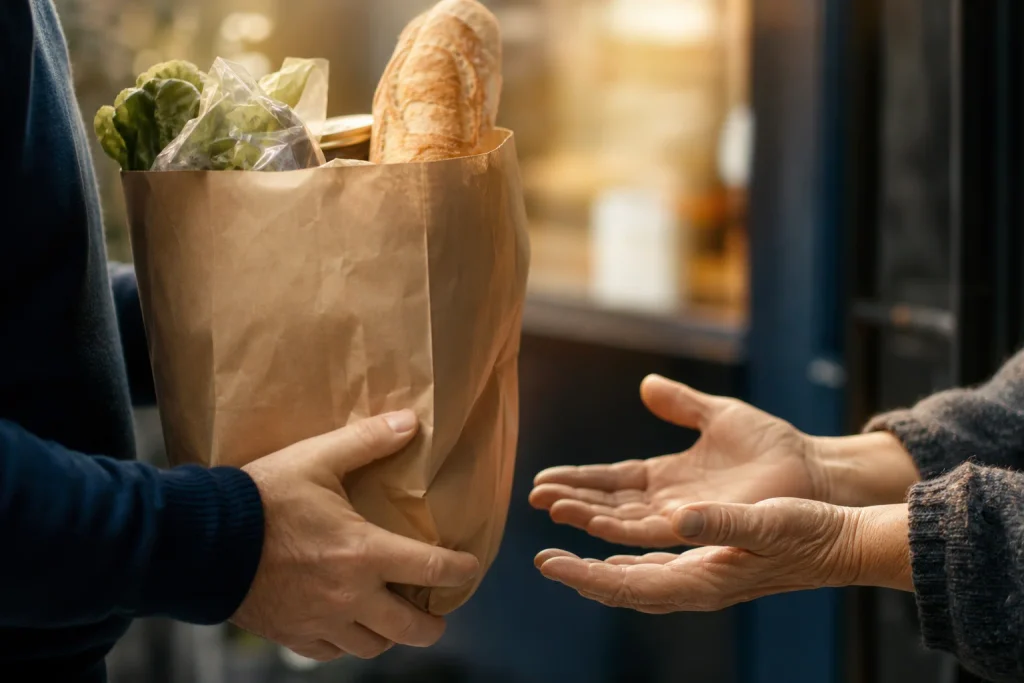
Nenhum manual de administração material estaria completo se ignorasse a dimensão sublime do compartilhamento comunitário. No ambiente da fé, ser generoso não significa doar apenas as sobras desprezadas do orçamento, mas sim incluir o socorro ao próximo como uma linha orçamentária ativa, permanente e prazerosa.
“Cada um dê conforme determinou em seu coração, não com pesar ou por obrigação, pois Deus ama quem dá com alegria.” (2 Coríntios 9:7, NVI)
A prática metódica da generosidade atua como um poderoso antídoto contra a cobiça e o egoísmo avarento. Quando abrimos as mãos para aliviar o fardo de quem sofre, desarmamos a tirania das posses em nosso interior e participamos ativamente da providência divina sobre o mundo.
5 erros que atrapalham a sua educação financeira
Para consolidar um percurso vitorioso e seguro, é tão fundamental aprender os acertos quanto identificar as armadilhas comuns que derrubam muitos chefes de família ao longo da caminhada. Observe os cinco equívocos mais recorrentes:
- Viver sem orçamento planejado: tentar gerir um lar sem saber para onde o dinheiro está indo é o mesmo que dirigir um automóvel veloz em uma rodovia sinuosa de olhos completamente vendados. Em algum instante a colisão fatal ocorrerá.
- Comparar-se continuamente com os outros: tentar sustentar um estilo de vida aparente para impressionar vizinhos ou amigos nas redes sociais é a via mais rápida para a ruína. Conforme alerta o sábio Provérbios 13:7: “Alguns fingem ser ricos, mas nada têm; outros fingem ser pobres, mas têm grandes riquezas.” O contentamento genuíno reside em viver em paz com o prato servido à mesa.
- Fazer dívidas por mero impulso emocional: parcelar viagens, vestimentas ou jantares caros sem dispor do dinheiro líquido correspondente escraviza os seus rendimentos vindouros e compromete a liberdade do seu lar por meses a fio.
- Negligenciar a formação de uma reserva: confiar apenas na estabilidade aparente do emprego presente sem construir um fundo de liquidez imediata expõe sua casa à mercê de qualquer tempestade cotidiana.
- Deixar Deus completamente fora das finanças: agir como se os ganhos fossem resultado isolado da nossa própria capacidade intelectual, negligenciando a oração, a mordomia responsável e a fidelidade espiritual nos dízimos e ofertas, afasta a bênção da providência soberana.
Perguntas frequentes (FAQ)
Abaixo, respondemos com objetividade às dúvidas mais comuns formuladas por aqueles que estão iniciando o processo de reorganização da vida financeira:
1. Quanto tempo leva para ver os primeiros resultados?
A velocidade depende essencialmente da consistência e do nível de disciplina empregados na execução dos passos. Pequenos atos ordenados — como o corte de desperdícios invisíveis e a renegociação de dívidas antigas — já proporcionam alívio no estresse diário logo no primeiro trimestre. A consolidação da estabilidade e o acúmulo de patrimônio ocorrem de maneira progressiva e sólida ao longo dos meses e anos seguintes.
2. Preciso ganhar um salário alto para começar a me educar financeiramente?
De forma alguma. O aprendizado da sabedoria com os recursos deve começar rigorosamente com a renda que você possui no presente momento. Quem não demonstra fidelidade, honradez e organização com rendimentos modestos dificilmente manterá o equilíbrio caso veja sua renda triplicar. Conforme ensinou Jesus, quem é diligente no pouco demonstrará a mesma virtude quando estiver à frente de muito mais.
3. Por onde devo começar se estou profundamente endividado?
O ponto de partida inadiável consiste em estancar a hemorragia: corte imediatamente o uso de limites de cheque especial e cartões de crédito. Em seguida, elabore o raio-X completo das quantias devidas, procure os credores para formular propostas realistas de renegociação com taxas justas e canalize todo corte de despesas supérfluas para abater o principal das dívidas.
4. A educação financeira tem como objetivo final nos deixar ricos?
Não. A meta principal não é o enriquecimento egoísta ou a ostentação de luxos supérfluos, mas sim a conquista da paz de espírito, a preservação da dignidade familiar, a liberdade de escolhas alinhadas à vontade divina e a capacidade real de socorrer com generosidade aqueles que estão necessitados ao nosso redor.
5. Qual é o papel da fé na administração do dinheiro diário?
A fé nos recorda constantemente de que somos apenas mordomos de tudo aquilo que o Criador produziu. Quando associamos princípios de organização técnica à confiança sincera na providência de Deus, eliminamos a angústia desesperada diante do futuro e aprendemos a tomar decisões econômicas regidas por valores eternos de integridade, honra e propósito.
Conclusão: comece hoje a sua educação financeira
A busca pelo equilíbrio e pela prosperidade autêntica não é um ponto final isolado no horizonte, mas sim uma jornada contínua que se constrói dia a dia, com paciência e clareza.
Não permita que o tamanho das pendências passadas ou eventuais erros cometidos no uso do dinheiro paralisem as suas decisões presentes. A mudança começa no instante exato em que você assume a rédea dos seus hábitos com firmeza e humildade.
Tome hoje mesmo uma atitude prática: pegue um caderno limpo ou uma planilha digital, anote com fidelidade todas as entradas e saídas do mês, estruture um orçamento austero e coloque a soberania do Senhor à frente de todas as suas intenções.
Se as incertezas materiais parecerem pesadas demais para as suas forças humanas, dobre os joelhos e clame ao Pai Celestial por orientação e discernimento, lembrando-se da doce promessa bíblica:
“Se algum de vocês tem falta de sabedoria, peça-a a Deus, que a todos dá livremente, de boa vontade; e lhe será concedida.” (Tiago 1:5, NVI)
Deus tem imenso prazer em conceder sabedoria a todos aqueles que anseiam por honrá-Lo em todas as áreas da vida terrena, inclusive nas decisões cotidianas do lar. Comece agora mesmo a aplicar a educação financeira em sua casa e colha os frutos de uma existência verdadeiramente pacífica e frutífera.
Queremos muito caminhar ao seu lado nessa jornada! Deixe um comentário ao final deste artigo compartilhando qual será a sua principal meta a partir de hoje.
Não deixe também de aprofundar o seu entendimento conferindo os nossos artigos complementares sobre versículos sobre dízimo, versículos sobre oferta e gerenciamento financeiro para edificar a sua casa sobre a Rocha.
Deixe um comentário